ยังสามารถแจ้งเหตุได้ แต่ควรรวบรวมหลักฐานที่เหลืออยู่ เช่น ภาพถ่ายก่อนทำความสะอาด ใบเสร็จ รายการทรัพย์สิน ใบเสนอราคาซ่อม และข้อมูลจากผู้ที่อยู่ในเหตุการณ์ให้บริษัทประกันพิจารณา
เคลมประกันน้ำท่วมบ้านและคอนโดอย่างไร? ขั้นตอนและเอกสารที่นิติบุคคลต้องเตรียม
2 ตุลาคม 2569
บทความโดย:SILVERMAN
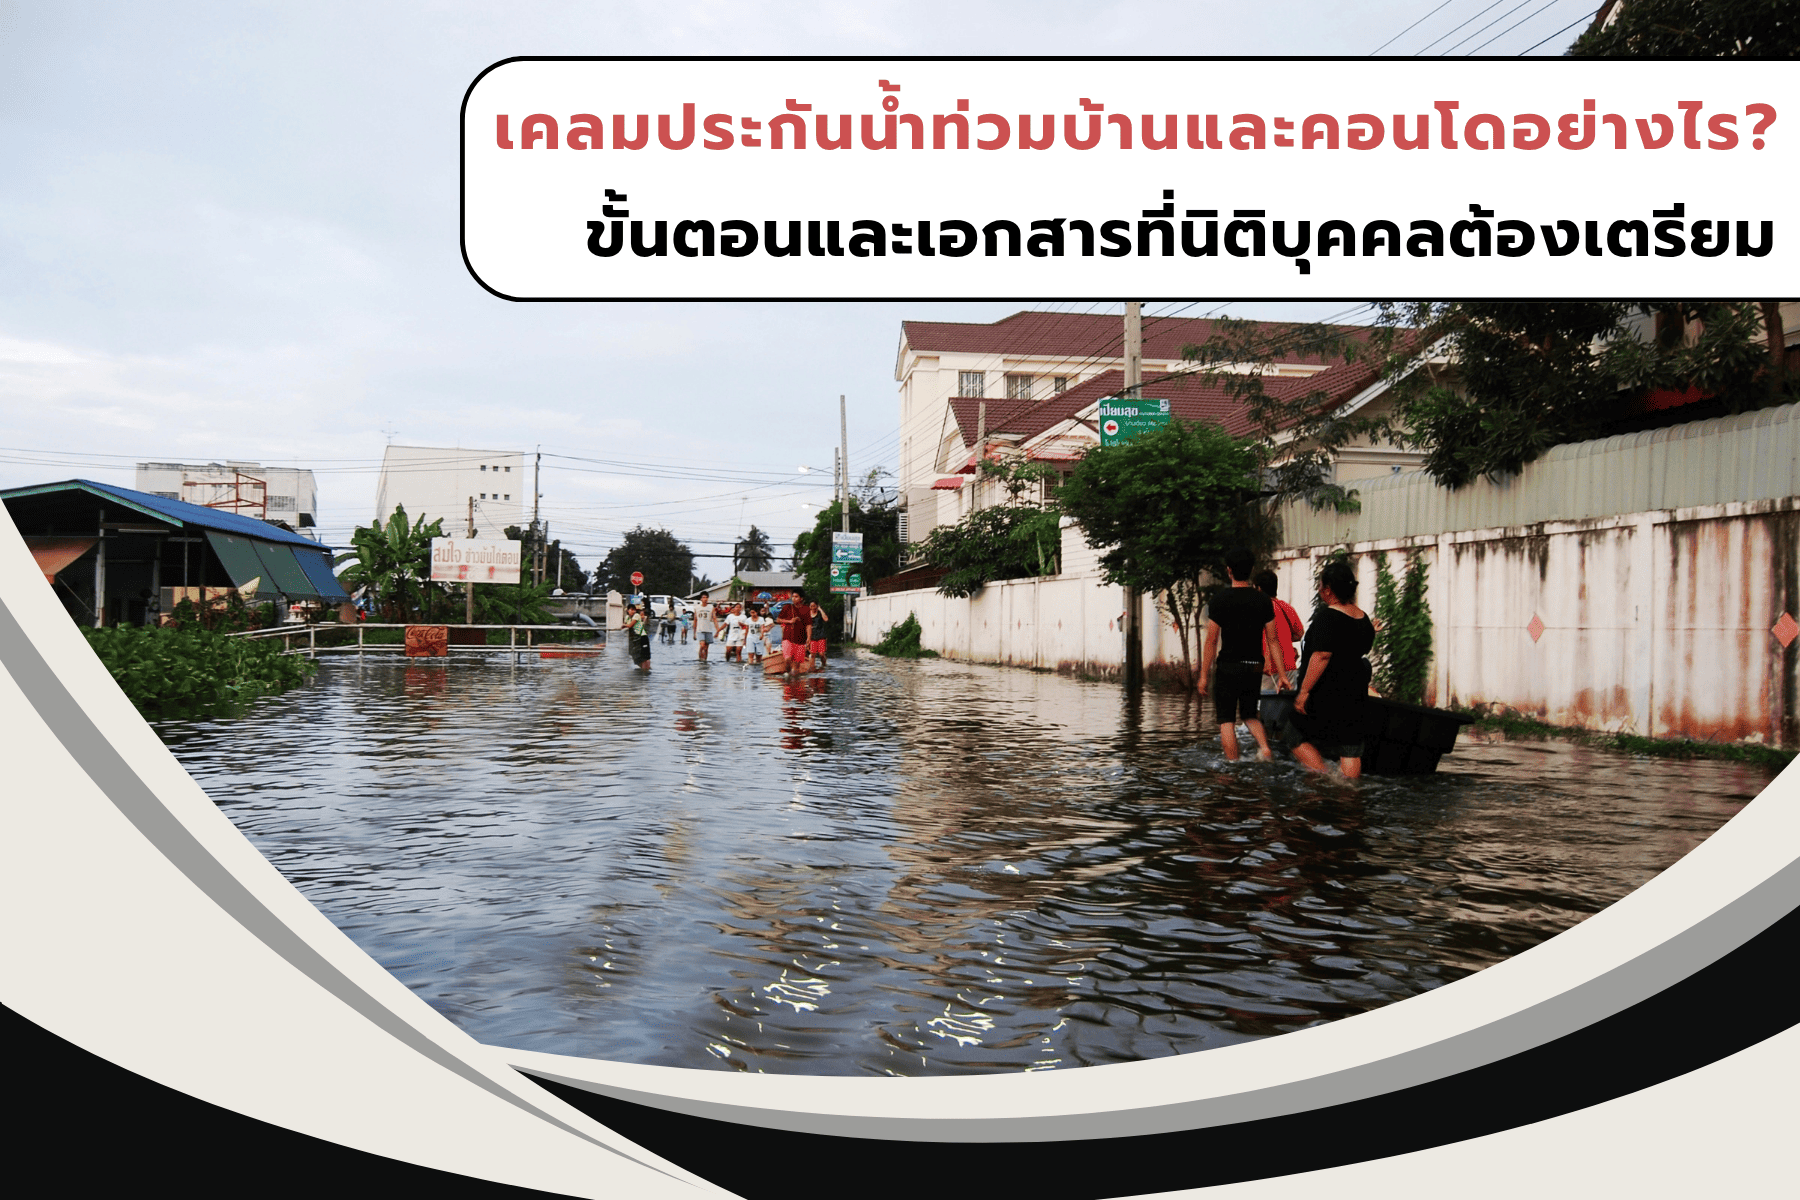
น้ำท่วมสามารถสร้างความเสียหายต่อบ้าน ห้องชุด ระบบอาคาร และทรัพย์สินส่วนกลางได้ในเวลาอันรวดเร็ว โดยเฉพาะในช่วงที่มีฝนตกหนักต่อเนื่อง ช่วงปลายเดือนกันยายน 2569 กรมป้องกันและบรรเทาสาธารณภัยรายงานสถานการณ์อุทกภัยใน 25 จังหวัด ส่งผลกระทบมากกว่า 174,000 ครัวเรือน
เมื่อเกิดเหตุ คำถามที่ตามมาคือประกันน้ำท่วมที่มีอยู่คุ้มครองอะไร ต้องแจ้งเคลมเมื่อใด และควรเตรียมหลักฐานอย่างไร หากความเสียหายเกิดในคอนโดหรือหมู่บ้าน ยังต้องแยกอีกว่าส่วนใดเป็นทรัพย์สินของลูกบ้าน และส่วนใดอยู่ภายใต้การดูแลของนิติบุคคล
สิ่งสำคัญที่สุดคือให้ความปลอดภัยมาก่อน จากนั้นจึงแจ้งเหตุแก่บริษัทประกัน บันทึกความเสียหาย และเก็บเอกสารทุกขั้นตอน โดยไม่ควรรอให้น้ำลดหรือรวบรวมเอกสารได้ครบทั้งหมดก่อนแจ้งเหตุเบื้องต้น
บทความนี้ให้ข้อมูลทั่วไปเกี่ยวกับการเคลมประกันน้ำท่วม เงื่อนไขและเอกสารจริงอาจแตกต่างกันในแต่ละกรมธรรม์ ผู้เอาประกันควรตรวจสอบหน้าตารางกรมธรรม์ เอกสารแนบท้าย และคำแนะนำจากบริษัทประกันที่รับผิดชอบโดยตรง
ประกันน้ำท่วมคุ้มครองอะไรบ้าง
การมีประกันบ้านหรือประกันอัคคีภัยไม่ได้หมายความว่าความเสียหายจากน้ำท่วมทุกกรณีจะได้รับความคุ้มครองโดยอัตโนมัติ ต้องตรวจสอบว่ากรมธรรม์ระบุภัยน้ำท่วมไว้หรือมีเอกสารแนบท้ายที่ขยายความคุ้มครองหรือไม่
ความคุ้มครองประกันภัยน้ำท่วมอาจครอบคลุมสิ่งปลูกสร้าง เช่น ตัวบ้าน อาคาร รั้ว กำแพง โรงรถ และส่วนต่อเติม รวมถึงทรัพย์สินภายใน เช่น เฟอร์นิเจอร์และเครื่องใช้ไฟฟ้า แต่ไม่ใช่ทุกกรมธรรม์ที่จะคุ้มครองทรัพย์สินทั้งสองกลุ่ม บางฉบับอาจรับประกันเฉพาะตัวอาคาร ขณะที่บางฉบับรวมทรัพย์สินภายในตามวงเงินที่ระบุไว้
ก่อนพิจารณาว่าความเสียหายเคลมได้หรือไม่ ควรตรวจสอบ 5 เรื่อง
- ทรัพย์สินที่เอาประกัน
- วงเงินคุ้มครอง
- ค่าเสียหายส่วนแรก
- ข้อยกเว้นของกรมธรรม์
- วันที่ความคุ้มครองเริ่มมีผล
ข้อมูลจาก คปภ. ระบุว่าประกันที่อยู่อาศัยแต่ละแผนอาจมีขอบเขตความคุ้มครองแตกต่างกัน จึงควรพิจารณาจากกรมธรรม์ที่ถืออยู่จริง ไม่ใช่จากชื่อผลิตภัณฑ์เพียงอย่างเดียว
น้ำท่วมบ้าน คอนโด และหมู่บ้าน ใครต้องแจ้งเคลม
ผู้แจ้งเคลมควรเป็นผู้เอาประกันหรือผู้ได้รับมอบอำนาจตามกรมธรรม์ ไม่สามารถพิจารณาจากตำแหน่งที่เกิดความเสียหายเพียงอย่างเดียว ควรแยกทรัพย์สินออกเป็นสองกลุ่มก่อน หากเป็นทรัพย์สินส่วนกลาง ควรตรวจสอบอำนาจของผู้ดำเนินการและหน้าที่ของกรรมการนิติบุคคลตามข้อบังคับของโครงการด้วย
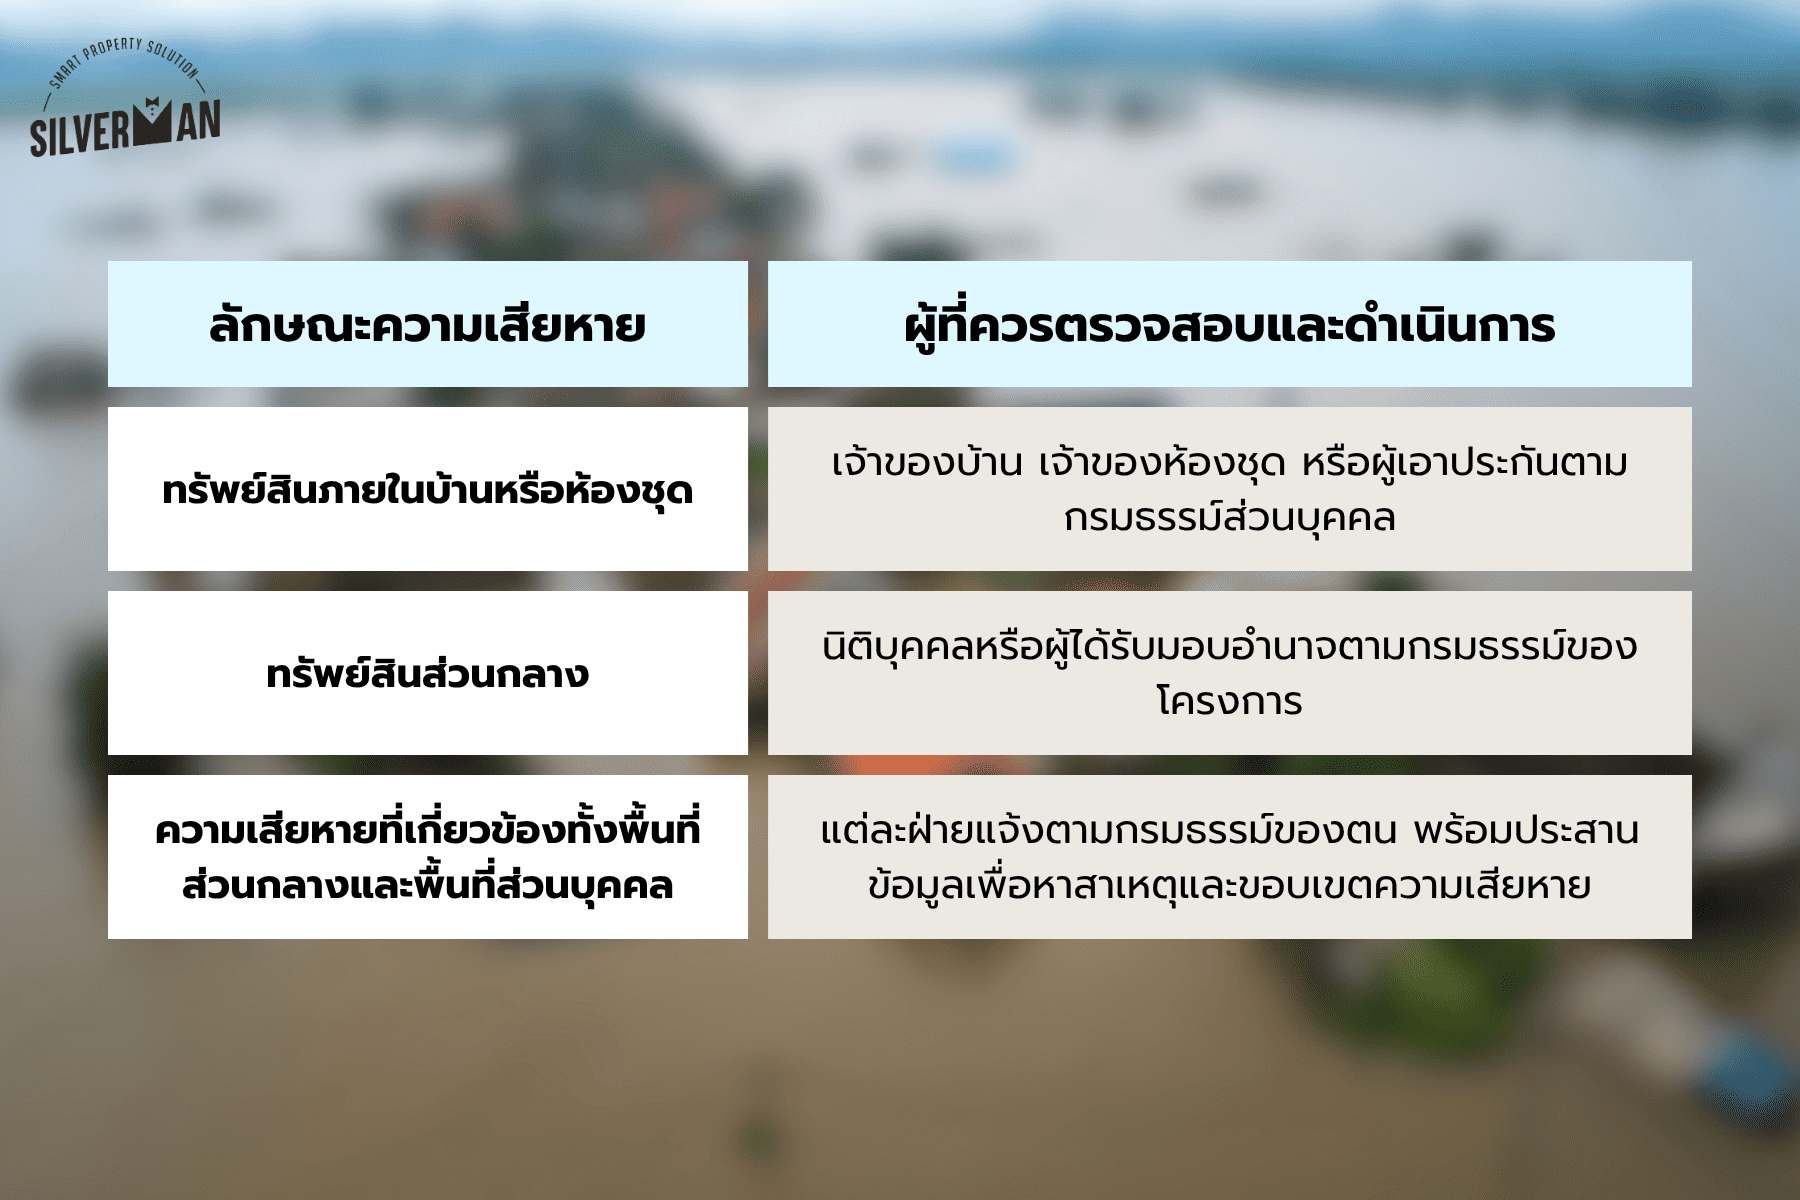
สำหรับคอนโด ทรัพย์สินส่วนกลางอาจรวมถึงระบบไฟฟ้า ลิฟต์ เครื่องสูบน้ำ สำนักงานนิติบุคคล ลานจอดรถ ประตู และอุปกรณ์รักษาความปลอดภัย แต่การเป็นทรัพย์สินส่วนกลางไม่ได้หมายความว่าทุกรายการอยู่ในความคุ้มครอง ต้องตรวจสอบว่าทรัพย์สินนั้นรวมอยู่ในรายการเอาประกันและทุนประกันของโครงการหรือไม่
ส่วนความเสียหายภายในห้องชุดหรือบ้าน ลูกบ้านควรตรวจสอบกรมธรรม์ของตนเองว่าครอบคลุมตัวอาคาร ส่วนปรับปรุง เฟอร์นิเจอร์ และเครื่องใช้ไฟฟ้าหรือไม่ หากสาเหตุเกี่ยวข้องกับระบบส่วนกลางหรือยังไม่สามารถระบุได้ชัดเจน ไม่ควรรีบสรุปว่าเป็นความรับผิดชอบของฝ่ายใด ควรให้บริษัทประกันและผู้เชี่ยวชาญตรวจสอบข้อเท็จจริงก่อน
ก่อน ระหว่าง และหลังน้ำท่วมควรทำอะไร
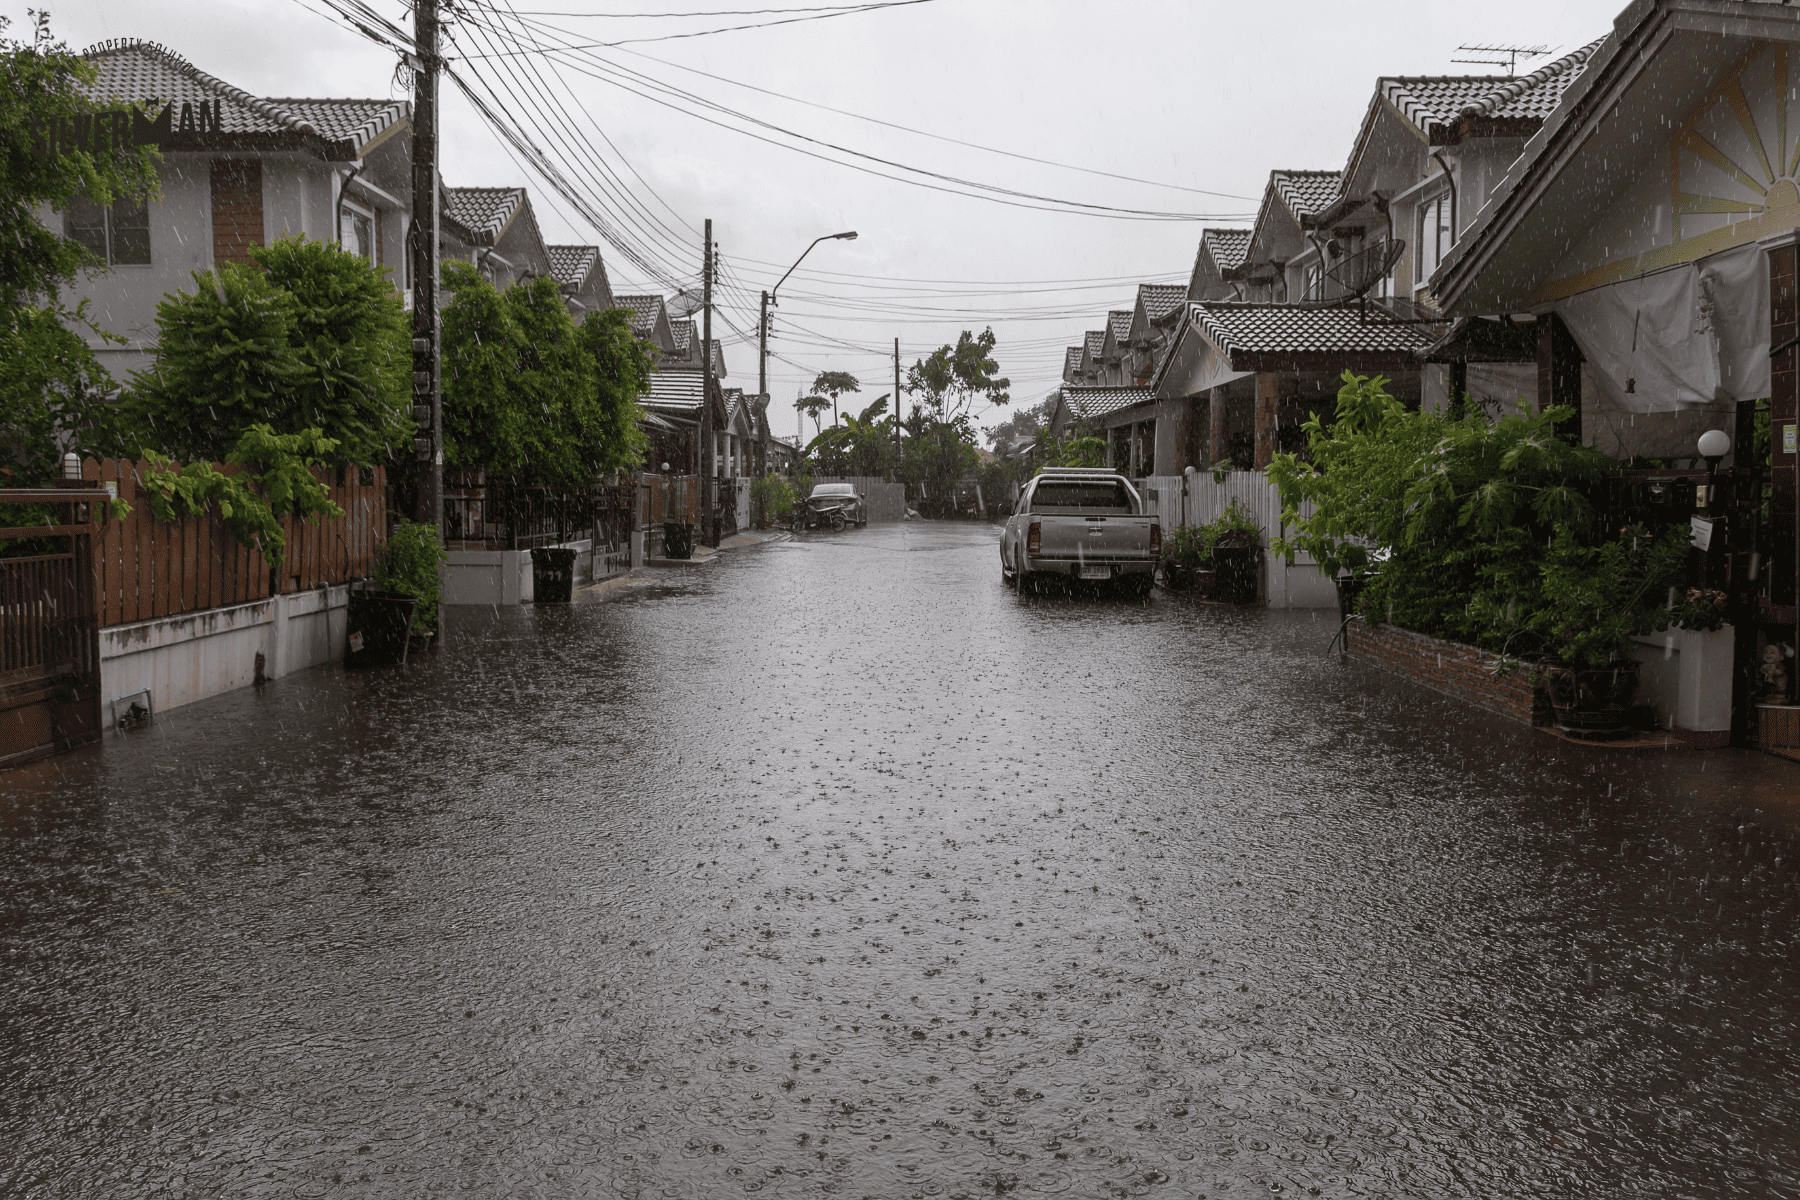
เมื่อได้รับแจ้งเตือนหรือพื้นที่เริ่มมีความเสี่ยงน้ำท่วม
เมื่อได้รับประกาศเตือนฝนตกหนัก น้ำป่าไหลหลาก น้ำล้นตลิ่ง หรือน้ำทะเลหนุนจากหน่วยงานที่เกี่ยวข้อง นิติบุคคลควรประเมินความเสี่ยงของโครงการจากตำแหน่งที่ตั้ง ระดับน้ำโดยรอบ และเส้นทางระบายน้ำ ไม่ควรรอจนกระทั่งน้ำเริ่มเข้าสู่อาคารจึงดำเนินการ
- ตรวจสอบว่ากรมธรรม์ยังมีผลและคุ้มครองภัยน้ำท่วมหรือไม่ พร้อมเตรียมเลขกรมธรรม์ ช่องทางแจ้งเหตุ และถ่ายภาพสภาพพื้นที่ก่อนเกิดความเสียหาย
- ตรวจสอบเครื่องสูบน้ำ ทางระบายน้ำ ระบบไฟฟ้าสำรอง และอุปกรณ์ป้องกันน้ำ พร้อมย้ายเอกสาร อุปกรณ์ไฟฟ้า และทรัพย์สินที่เคลื่อนย้ายได้ออกจากพื้นที่เสี่ยงเมื่อทำได้อย่างปลอดภัย
- แจ้งพื้นที่เฝ้าระวัง จุดจอดรถและเส้นทางที่อาจได้รับผลกระทบ รวมถึงช่องทางฉุกเฉินแก่ลูกบ้าน และกำหนดผู้ประสานงานบริษัทประกัน นายหน้า และผู้รับเหมาระบบอาคาร
ระหว่างน้ำท่วม
ความปลอดภัยของผู้อยู่อาศัยและเจ้าหน้าที่ต้องมาก่อนการเก็บหลักฐาน หากพื้นที่มีความเสี่ยงจากกระแสไฟฟ้า น้ำไหลแรง หรือโครงสร้างเสียหาย ไม่ควรเข้าไปถ่ายภาพหรือเคลื่อนย้ายทรัพย์สินโดยไม่มีผู้เชี่ยวชาญ
เมื่อสามารถดำเนินการได้อย่างปลอดภัย ควรบันทึกวัน เวลา จุดเกิดเหตุ ระดับน้ำ และลักษณะความเสียหายด้วยภาพถ่ายหรือวิดีโอ จากนั้นแจ้งเหตุเบื้องต้นแก่บริษัทประกันหรือนายหน้า พร้อมเก็บเลขรับแจ้งเหตุและข้อมูลผู้รับเรื่องไว้
หลังน้ำลด
หลังน้ำลด ไม่ควรรีบทิ้งหรือซ่อมทรัพย์สินทั้งหมดก่อนบันทึกหลักฐาน ควรถ่ายภาพให้เห็นความเสียหายจากหลายมุม รวมถึงรอยระดับน้ำ หมายเลขเครื่องจักร และตำแหน่งติดตั้ง แล้วจึงจัดทำรายการทรัพย์สินที่ได้รับผลกระทบ
หากต้องทำความสะอาด เคลื่อนย้าย หรือซ่อมฉุกเฉินเพื่อความปลอดภัย ควรถ่ายภาพก่อนและหลัง เก็บใบเสร็จ และแจ้งบริษัทประกัน เมื่อเริ่มฟื้นฟูพื้นที่ส่วนกลาง นิติบุคคลอาจใช้ระบบบริหารจัดการงานซ่อมบำรุงเพื่อติดตามผู้รับผิดชอบ สถานะงาน และหลักฐานการซ่อมแต่ละรายการ
เคลมประกันน้ำท่วมต้องใช้เอกสารอะไรบ้าง
เอกสารที่ใช้ขึ้นอยู่กับบริษัทประกัน ประเภทกรมธรรม์ ผู้เอาประกัน และลักษณะความเสียหาย จึงควรสอบถามรายการจากผู้รับแจ้งเคลมโดยตรง อย่างไรก็ตาม เอกสารหลักมักแบ่งได้ดังนี้
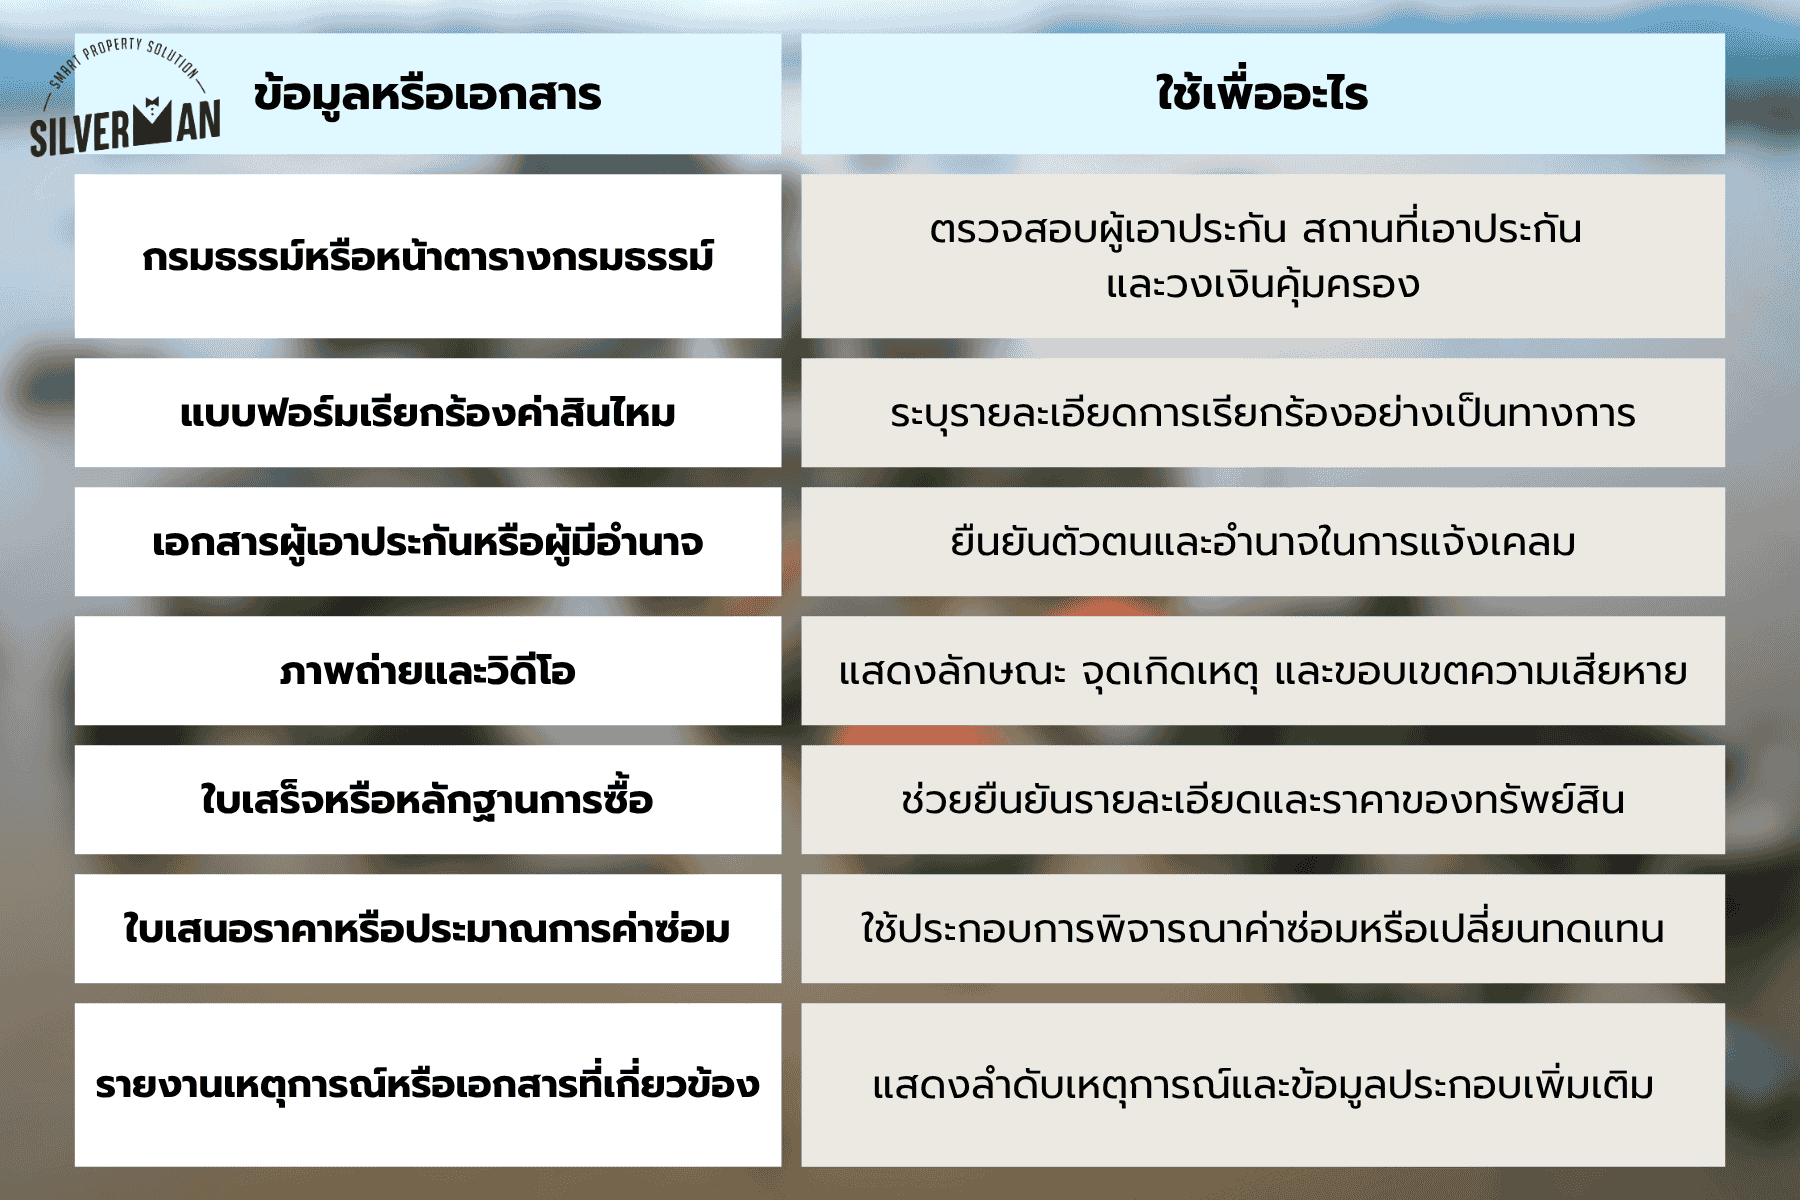
กรณีผู้เอาประกันเป็นนิติบุคคล บริษัทประกันอาจขอหนังสือรับรองนิติบุคคล หนังสือมอบอำนาจ หรือเอกสารแสดงอำนาจของผู้ดำเนินการเพิ่มเติม
ไม่ควรรอให้เอกสารครบทุกฉบับก่อนแจ้งเหตุ หากเกิดความเสียหายแล้วควรติดต่อบริษัทประกันก่อน แล้วทยอยส่งเอกสารตามรายการที่ได้รับแจ้ง
ขั้นตอนเคลมประกันน้ำท่วมทำอย่างไร
ขั้นที่ 1 ตรวจสอบกรมธรรม์และแจ้งเหตุ
ตรวจสอบเลขกรมธรรม์ ชื่อผู้เอาประกัน สถานที่เอาประกัน และความคุ้มครองภัยน้ำท่วม จากนั้นติดต่อบริษัทประกันหรือนายหน้าทันทีที่สามารถดำเนินการได้อย่างปลอดภัย
ระหว่างแจ้งเหตุควรขอเลขรับเรื่อง พร้อมบันทึกชื่อผู้รับแจ้ง วันที่ เวลา และช่องทางติดตามผลไว้
ขั้นที่ 2 บันทึกความเสียหาย
ถ่ายภาพและวิดีโอทั้งภาพรวมและรายละเอียด เพื่อให้เห็นระดับน้ำ ตำแหน่งทรัพย์สิน หมายเลขอุปกรณ์ และลักษณะความเสียหาย ไม่ควรเคลื่อนย้ายหรือทิ้งทรัพย์สินก่อนบันทึกหลักฐาน เว้นแต่จำเป็นเพื่อความปลอดภัย
ขั้นที่ 3 จัดทำรายการทรัพย์สิน
รวบรวมชื่อทรัพย์สิน ตำแหน่ง ยี่ห้อ รุ่น อายุการใช้งาน ลักษณะความเสียหาย และค่าใช้จ่ายในการซ่อมหรือเปลี่ยนใหม่เท่าที่มีข้อมูล
หากเป็นความเสียหายในโครงการ นิติบุคคลควรแยกรายการตามพื้นที่หรือระบบอาคาร เช่น ระบบไฟฟ้า ลิฟต์ เครื่องสูบน้ำ และอุปกรณ์รักษาความปลอดภัย เพื่อให้ประสานผู้รับเหมาและตรวจสอบเอกสารได้ง่ายขึ้น
ขั้นที่ 4 ประสานการสำรวจภัย
บริษัทประกันอาจแต่งตั้งผู้สำรวจภัยเข้าตรวจสอบสถานที่ ผู้เอาประกันหรือนิติบุคคลควรมีผู้ประสานงานที่สามารถอธิบายเหตุการณ์ ตำแหน่งทรัพย์สิน และมาตรการฉุกเฉินที่ดำเนินการไปแล้ว
หากจำเป็นต้องซ่อมหรือเคลื่อนย้ายทรัพย์สินก่อนการสำรวจ ควรแจ้งบริษัทประกันและเก็บหลักฐานก่อนดำเนินการ
ขั้นที่ 5 ส่งเอกสารและติดตามผล
เมื่อบริษัทประกันขอเอกสารเพิ่มเติม ควรบันทึกว่าได้ส่งเอกสารอะไร เมื่อใด และส่งให้ใคร เพื่อป้องกันเอกสารตกหล่น หากมีคำร้องหลายรายการ ควรกำหนดเลขอ้างอิงแยกแต่ละกรณี ไม่ควรรวมเอกสารของลูกบ้านหลายรายไว้ในรายการเดียว
ขั้นที่ 6 ตรวจสอบผลพิจารณาค่าสินไหม
บริษัทประกันจะพิจารณาสาเหตุ ความคุ้มครอง มูลค่าความเสียหาย ค่าเสื่อมราคา ค่าเสียหายส่วนแรก และวงเงินตามกรมธรรม์ จำนวนเงินที่ได้รับอนุมัติจึงอาจเท่ากับหรือต่างจากจำนวนเงินที่ยื่นขอเคลม
หากไม่เห็นด้วยกับผลพิจารณา ควรขอรายละเอียดและเหตุผลเป็นลายลักษณ์อักษร หากยังไม่สามารถตกลงกันได้ สามารถสอบถามหรือยื่นเรื่องผ่านสำนักงาน คปภ. ได้
นิติบุคคลควรบริหารคำร้องค่าสินไหมอย่างไร
เมื่อเกิดน้ำท่วม นิติบุคคลอาจต้องดูแลทั้งคำร้องของลูกบ้าน ความเสียหายส่วนกลาง เอกสารผู้รับเหมา และผลจากบริษัทประกันพร้อมกัน หากข้อมูลกระจายอยู่ในแชตและหลายโฟลเดอร์ ย่อมตรวจสอบได้ยากว่ารายการใดยังขาดเอกสารหรือรอติดตาม ระบบบริหารจัดการงานนิติบุคคลจึงช่วยให้มองเห็นข้อมูลและผู้รับผิดชอบแต่ละส่วนได้ชัดเจนขึ้น
แต่ละคำร้องจึงควรมีผู้ร้อง เลขอ้างอิง รายละเอียดเหตุการณ์ ยอดที่ขอเคลม เอกสารประกอบ และสถานะที่ตรวจสอบได้ เมื่อทราบผล ควรบันทึกยอดอนุมัติและส่วนต่างก่อนแจ้งผู้ร้อง
การจัดข้อมูลเป็นระบบไม่ได้ทำให้บริษัทประกันอนุมัติเร็วขึ้นโดยอัตโนมัติ แต่ช่วยลดเอกสารตกหล่น ข้อมูลซ้ำ และการติดตามหลายช่องทาง
Silverman Claim Management ช่วยจัดการคำร้องค่าสินไหมอย่างไร
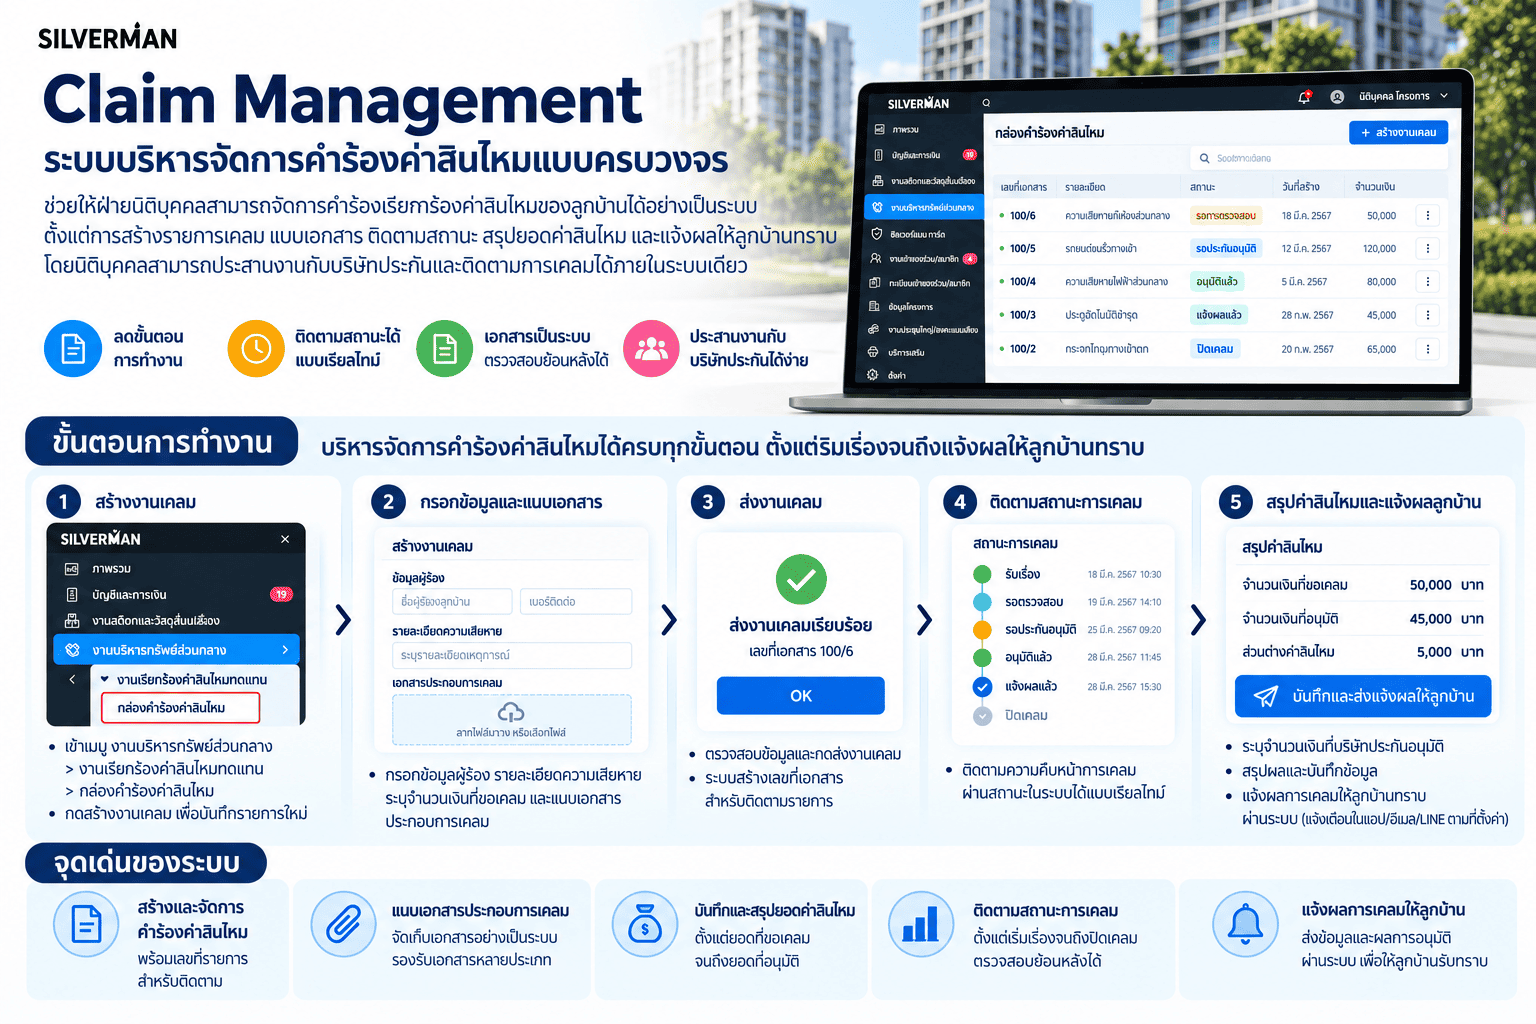
Silverman Claim Management คือระบบบริหารจัดการคำร้องค่าสินไหมสำหรับนิติบุคคล รองรับการบันทึกทั้งเคลมส่วนตัวของลูกบ้านและเคลมส่วนกลางของโครงการ โดยรวบรวมข้อมูล เอกสาร จำนวนเงิน และสถานะของแต่ละคำร้องไว้ในระบบเดียว
- สร้างคำร้องเคลมส่วนตัวหรือเคลมส่วนกลาง พร้อมระบุบ้านหรือห้องชุด ผู้ยื่นคำร้อง ข้อมูลติดต่อ รายละเอียดความเสียหาย และยอดที่ขอเคลม
- แนบเอกสารประกอบและใช้เลขที่คำร้องที่ระบบสร้างขึ้นเพื่อค้นหาและติดตามแต่ละกรณี
- ติดตามสถานะตั้งแต่แบบร่าง งานใหม่ รอประกันอนุมัติ รอรับสินไหม ไปจนถึงปิดเคลมหรือยกเลิกและปฏิเสธ
- บันทึกผลพิจารณา ยอดที่ได้รับอนุมัติ และส่วนต่างค่าสินไหม
- แจ้งผลให้ลูกบ้านทราบ เมื่อลูกบ้านได้รับสินไหมแล้ว ให้ยืนยันผ่านแอปลูกบ้านของ Silverman ภายใน 7 วันนับจากได้รับการแจ้งเตือน เมื่อยืนยันแล้ว สถานะจึงเปลี่ยนเป็นปิดเคลม
Silverman ทำหน้าที่ช่วยนิติบุคคลบันทึก จัดการ และติดตามคำร้อง ไม่ใช่ผู้พิจารณาความคุ้มครองหรืออนุมัติค่าสินไหม การตัดสินใจดังกล่าวยังขึ้นอยู่กับบริษัทประกันและเงื่อนไขของกรมธรรม์แต่ละฉบับ
สรุป
การเคลมประกันน้ำท่วมควรเริ่มจากการตรวจสอบกรมธรรม์ แจ้งเหตุ บันทึกความเสียหาย และจัดเตรียมเอกสารให้ตรวจสอบได้ ไม่ควรรอให้น้ำลดหรือซ่อมแซมเสร็จก่อนจึงเริ่มติดต่อบริษัทประกัน
สำหรับคอนโดและหมู่บ้าน ควรแยกระหว่างคำร้องของลูกบ้านกับความเสียหายในทรัพย์สินส่วนกลาง พร้อมกำหนดผู้ประสานงานและเลขอ้างอิงของแต่ละกรณี การมีข้อมูลครบและติดตามสถานะได้ชัดเจนช่วยให้นิติบุคคลประสานงานกับลูกบ้านและบริษัทประกันได้อย่างเป็นระบบมากขึ้น
Silverman Claim Management ช่วยให้นิติบุคคลรวบรวมคำร้อง เอกสาร ยอดค่าสินไหม และสถานะไว้ในระบบเดียว พร้อมแจ้งผลและให้ลูกบ้านยืนยันการรับสินไหมผ่านแอป สนใจระบบสำหรับคอนโดและหมู่บ้าน ดูรายละเอียดได้ที่ silverman.app หรือโทร 08-1442-6888
คำถามที่พบบ่อย
ใบเสร็จช่วยยืนยันรายละเอียดและราคาของทรัพย์สิน แต่หากไม่มี อาจใช้หลักฐานอื่นประกอบ เช่น ภาพถ่ายเดิม รุ่นสินค้า ใบรับประกัน รายการทรัพย์สิน หรือราคาตลาด บริษัทประกันจะพิจารณาตามหลักฐานและเงื่อนไขของกรมธรรม์
ขึ้นอยู่กับชื่อผู้เอาประกัน อำนาจของผู้แจ้ง และกระบวนการของบริษัทประกัน นิติบุคคลอาจช่วยรับคำร้องและประสานข้อมูล แต่ไม่ได้หมายความว่าจะเป็นผู้ใช้สิทธิเรียกร้องตามกรมธรรม์ส่วนบุคคลแทนลูกบ้านได้ทุกกรณี
ไม่ใช่ Silverman Claim Management เป็นระบบสำหรับจัดเก็บเอกสาร บันทึกผล และติดตามสถานะคำร้อง ส่วนการพิจารณาความคุ้มครองและค่าสินไหมเป็นหน้าที่ของบริษัทประกันตามเงื่อนไขกรมธรรม์
ดาวน์โหลดแอปพลิเคชัน
ช่องทางออนไลน์


บริการเสริม
- ระบบประชุมใหญ่ผ่านสื่ออิเล็คทรอนิกส์
- ระบบจัดการผู้มาติดต่อและบริหารลานจอด
- ระบบรักษาความปลอดภัยและควบคุมการเข้า-ออก สำหรับยานพาหนะแบบอัตโนมัติ
- ระบบจดจำใบหน้าด้วยปัญญาประดิษฐ์และระบบควบคุมการเข้าออกแบบอัตโนมัติ
- ระบบติดตามหนี้อัตโนมัติ และบริการด้านกฎหมายเกี่ยวกับนิติบุคคล
- บริการจัดตั้งนิติบุคคลและรับมอบโครงการ
- บริการจัดทำบัญชี
- บริการตรวจสอบบัญชี
ช่องทางบริการ
- โปรแกรมบัญชีและบริหารจัดการนิติ
- ระบบจัดประชุมใหญ่ออนไลน์
-


Member of
Certified by
Awarded by
Silverman App
รายละเอียดเพิ่มเติมบัญชีและการเงิน นิติบุคคล
รายละเอียดเพิ่มเติมงานบริหารจัดการนิติบุคคล
รายละเอียดเพิ่มเติมบริษัท บริหาร นิติบุคคล
รายละเอียดเพิ่มเติมโปรแกรมบัญชี นิติบุคคล
รายละเอียดเพิ่มเติม